POLONYA BAYRAKLI YATLAR İÇİN YENİ DÖNEM UD305 Tasarısı, REJA24 Değişiklikleri ve Avrupa Birliği VAT/Gümrük Statüsü

Giriş
Polonya bayrağı, 24 metreye kadar olan yatlar açısından uzun süredir yabancı tekne sahiplerinin tercih ettiği kayıt seçeneklerinden biri. Ancak 2026 yılında gündeme gelen UD305 sayılı kanun tasarısı, REJA24 sistemindeki kontrol ve güncelleme mekanizmalarını önemli ölçüde değiştirmeyi öngörüyor. Bunun yanında, Polonya bayrağı taşıyan bir teknenin Avrupa Birliği içinde otomatik olarak “VAT Paid” kabul edileceği yönündeki yaygın anlayış da doğru değil.
Bu yazıda iki ayrı konu birlikte ele alınmaktadır: (1) Polonya'nın yat kayıt sisteminde öngörülen değişiklikler ve yabancı sahipli teknelere etkileri; (2) Polonya bayraklı teknelerin AB gümrük/VAT statüsü ve Avrupa'da karşılaşabileceği vergi yükümlülükleri.
EN ÖNEMLİ AYRIM: POLONYA BAYRAĞI ≠ EU VAT PAID
1. UD305 Nedir ve Neden Önemlidir?
UD305, Polonya'da 24 metreye kadar yat ve diğer teknelerin kayıt sistemini değiştirmeyi amaçlayan hükümet tasarısıdır. Polonya Hükümeti'nin güncel açıklamasına göre temel amaç; Polonya denizcilik idaresinin denetim yetkisini güçlendirmek ve REJA24'teki bilgilerin güncelliğini ve güvenilirliğini artırmaktır. Tasarı 29 Temmuz 2026 tarihli hükümet projesi olarak Sejm'e sunulmuştur ve hâlâ yasama sürecindedir. Bu nedenle aşağıdaki hükümler yürürlükteki kesin hukuk olarak değil, tasarıdaki mevcut düzenlemeler olarak okunmalıdır.
2. Yabancı Sahipli Tekneler Neden Özellikle Etkilenebilir?
Mevcut REJA24 sistemi yabancı sahipli teknelerin de Polonya'ya kaydedilmesine izin veren açık bir yapıya sahip. Polonya Hükümeti'nin gerekçesine göre 6 Ağustos 2025 itibarıyla REJA24'te 92.000'in üzerinde tekne bulunuyor; yaklaşık 36.500'ünün sahibinin ikametgâhı veya şirket merkezinin Polonya dışında olduğu, yaklaşık 10.000'inin ise AB dışındaki sahiplerle bağlantılı olduğu belirtiliyor.
Hükümet, mevcut sistemde yabancı sahiplerin belgelerinin ve teknelerin durumunun kayıt makamlarınca yeterince doğrulanamadığını; ayrıca Polonya'da bir yazışma adresi gösterilmesi şartının uygulamada zaman zaman aracı adresleri üzerinden karşılandığını belirtiyor. Bu ifadeler hükümetin tasarı gerekçesindeki tespitlerdir; bunlar tüm yabancı sahipler veya tüm aracı kuruluşlar hakkında genelleme olarak değerlendirilmemelidir.
3. Tasarıda Öne Çıkan Değişiklikler
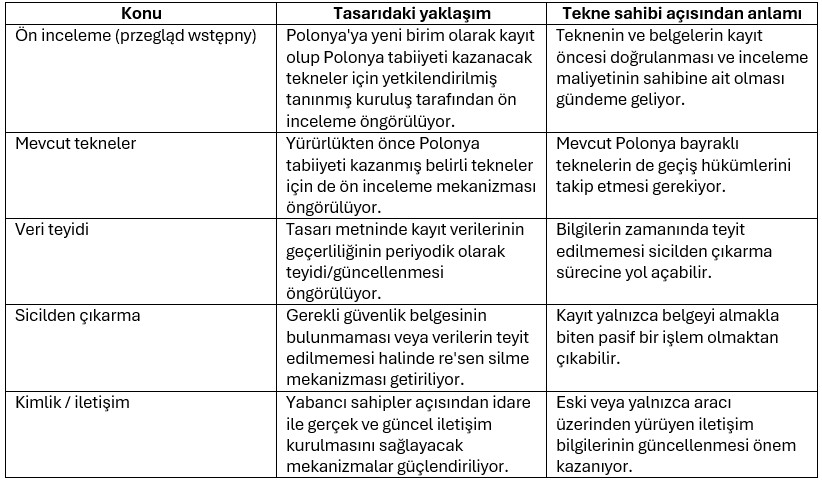
Önemli düzeltme: Sosyal medyada “5 yılda bir yenileme” ifadesi yaygın biçimde paylaşılmış olsa da, Polonya Hükümeti'nin UD305 açıklamasında kayıt bilgilerinin teyidi/güncellenmesi için “en geç iki yılda bir” ifadesi yer alıyor. Ayrıca tasarının geçiş hükmünde eski kayıtlar için farklı süreler öngörülüyor.
4. “3 Ay İçinde İşlem Yapılmazsa Sicil Silinir” İddiası
Bu iddia tamamen asılsız değildir; ancak sosyal medyada anlatıldığı şekliyle eksiktir. Tasarının geçiş hükmünde, kanunun yürürlüğe girmesinden önce kayıtlı tekneler için kayıt tarihine göre farklı süreler bulunuyor. Metinde 31 Aralık 2021 ve öncesinde kayıtlı tekneler için 3 ay; 1 Ocak 2022–28 Şubat 2023 arası kayıtlı tekneler için 6 ay; 1 Mart 2023–31 Ağustos 2023 arası kayıtlı tekneler için 9 ay içinde kayıt belgesinin geçerliliğinin teyit edilmesi öngörülüyor.
Dolayısıyla “31 Aralık 2021 öncesi kayıtlı teknelerin yalnızca 3 ayı var” ifadesi, tasarının mevcut geçiş hükmünü özetleyen bir ifadedir; ancak bu süre bugün başlamış bir süre değildir. Önce kanunun yasalaşması ve yürürlüğe girmesi gerekir.
5. Polonya Adresi Zorunlu mu?
Burada da sosyal medya ile tasarı metni arasında önemli bir ayrım var. Polonya Hükümeti'nin gerekçesi, mevcut sistemde başvuru sırasında Polonya'da bir yazışma adresi gösterilmesi gerektiğini açıkça belirtiyor. Ancak bu, “yabancı tekne sahibinin Polonya'da ikamet etmesi zorunludur” şeklinde aynı şey değildir. Tasarının amacı idarenin armatör/sahiple gerçek ve etkili iletişim kurabilmesini güçlendirmektir. Nihai uygulama için kanunun son metni ve ikincil düzenlemeler beklenmelidir. Nihai olarak diğer ülkelerden aşina olduğumuz resident agent / o ülkede yerleşik bir acente atanması ve yıllık ücretlerinin tekne sahibi tarafından karşılanması yolu talep edilecek gibi düşünülmektedir.
6. Avrupa Birliği'nde Vergi ve Gümrük Konusu: En Çok Karıştırılan Nokta
Polonya Avrupa Birliği üyesidir; fakat bir teknenin Polonya bayraklı olması, teknenin otomatik olarak AB KDV'si ödenmiş olduğu anlamına gelmez. Bayrak, tescil ve gümrük/VAT statüsü farklı hukuki konulardır.
Avrupa Komisyonu'nun 2026 tarihli yatlara ilişkin rehberinde, denizcilik sektöründe kullanılan “VAT Paid Status” ifadesinin gümrük hukukundaki karşılığının esas olarak “Union goods” (Birlik eşyası) statüsü olduğu açıklanıyor. Bir teknenin Union status'u varsa ve AB gümrük bölgesinde kalıyorsa, statüsünü koruyabilir; gerektiğinde bu statünün kanıtlanması ise somut olay ve gümrük makamının değerlendirmesine bağlıdır.
POLONYA TESCİLİ, TEKNENİN AB GÜMRÜK STATÜSÜNÜ TEK BAŞINA KANITLAMAZ.
7.Polonya Bayrağına Bakarken İki Ayrı Dosyayı Birlikte Düşünmek Gerekir
Polonya bayrağına ilişkin 2026 gündemi iki farklı başlığı aynı anda önemli hale getiriyor: birincisi Polonya'nın kendi bayrak ve kayıt rejimindeki değişiklikler; ikincisi ise teknenin Avrupa Birliği içindeki gümrük ve VAT statüsü.
UD305 yasalaşırsa yabancı sahipli Polonya bayraklı teknelerin kayıt ve kayıt sonrası yükümlülükleri bugünkünden daha kontrollü bir yapıya dönüşebilir. Bunun yanında, Polonya bayrağının AB bayrağı olması teknenin otomatik olarak EU VAT Paid olduğu anlamına gelmez. Özellikle Türkiye'den Yunanistan'a veya başka bir AB ülkesine geçecek teknelerde, teknenin Union Status/VAT geçmişinin belgelenebilir olması ayrı bir konu olarak ele alınmalıdır.
BİR TEKNE İÇİN “POLISH FLAG” VE “EU VAT PAID” AYNI ŞEY DEĞİLDİR.
Son söz: Polonya bayrağına geçiş kararı yalnızca tescil kolaylığı veya maliyet üzerinden değerlendirilmemeli; teknenin mevcut kayıt durumu, sahibin yapısı, kullanım şekli, seyir bölgesi ve özellikle VAT/gümrük geçmişi birlikte incelenmelidir.
Bu yazıyı beğendiniz mi?
Yorumlar
Yorum Yap
Henüz yorum yapılmamış
İlk yorumu siz yapın!


